Digitale euro: de grootste diefstal sinds 1946
By Mr21
Of hoe de ECB geld vervangt door een digitale kermisjeton
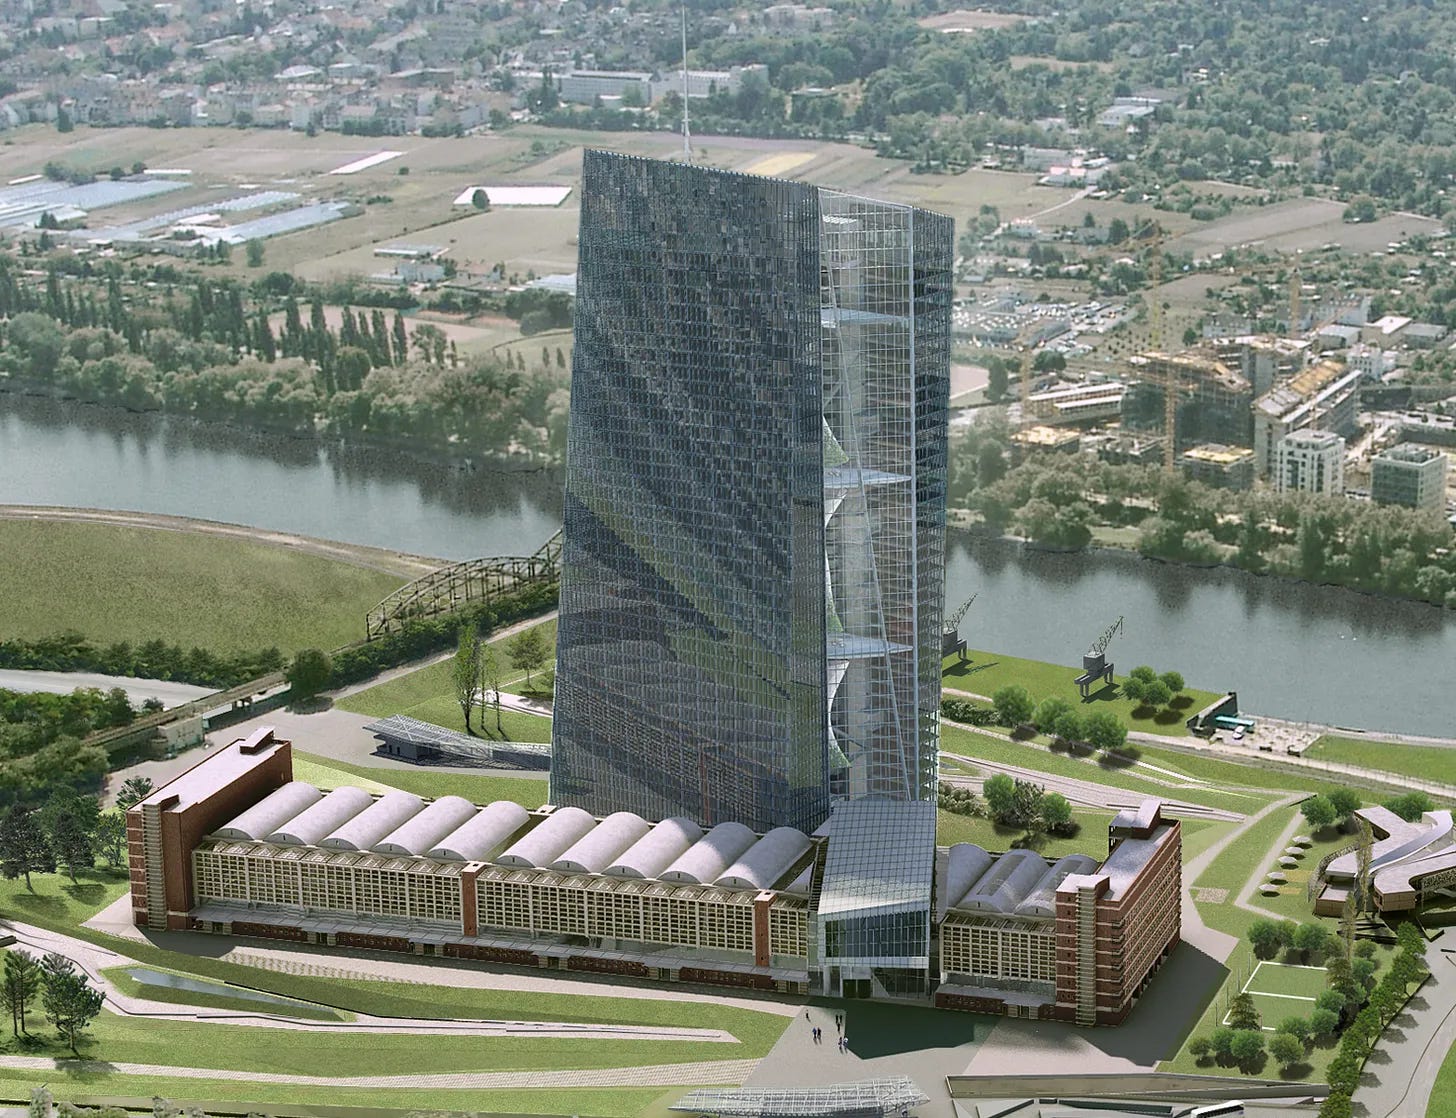
De Europese Centrale Bank kampt nog steeds met twee grote problemen. Ten eerste faalt ze in haar kerntaak: de euro stabiel houden met een inflatiedoel van 2 procent. In plaats daarvan blijft de inflatie schommelen, al lijkt ze nu rond de 3 procent te liggen volgens de officiële cijfers van april 2026.
Ten tweede brokkelt het vertrouwen in de euro en de EU zelf verder af. Dat zie je aan de dalende waarde van de Europese obligatiemarkt, de groeiende steun voor anti-EU-politici en het steeds sterker wordende gevoel van verarming bij de burgers.
Sinds de financiële crisis heeft de ECB meer dan 2300 miljard euro in de economie gepompt via kwantitatieve versoepeling, waarbij ze zelf geld creëert om marktaankopen te doen. Het resultaat? Voor elke euro uit 2002 zijn er nu ongeveer vijf in omloop. Dat heeft de koopkracht fors doen dalen.
De ECB probeert haar geloofwaardigheid te redden met marketing en zogenaamde innovaties zoals de digitale euro, een centralebank-digitale munt (CBDC).
Het doel is om een deel van het geld dat in omloop wordt gebracht te digitaliseren als traceerbare jetons die weinig binding meer hebben met de echte economie. Dit past eerder in een plan-economie dan in een echte digitalisering. Het is een moderne versie van de oude Sovjetdroom om alle geldstromen vanuit de staat te controleren. Het verschil met de USSR en hun Gosbank is dat we nu in de Europese context over de technologische middelen beschikken om die totale controle echt op te zetten.
Het doel is om een deel van het geld dat in omloop wordt gebracht te digitaliseren als traceerbare jetons die weinig binding meer hebben met de echte economie. Dit past eerder in een plan-economie dan in een echte digitalisering. Het is een moderne versie van de oude Sovjetdroom om alle geldstromen vanuit de staat te controleren. Het verschil met de USSR en hun Gosbank is dat we nu in de Europese context over de technologische middelen beschikken om die totale controle echt op te zetten.
De digitale euro is dus geen echt geld, maar programmeerbare jetons onder controle van banken en overheden. Het is geen economische facilitator, maar vooral een controlemechanisme.
Er zijn wel enkele voordelen: snellere transacties dan de huidige dagenlange overschrijvingen, werken met QR-codes en een uniforme betaalstandaard in Europa. Deze voordelen zijn echter oppervlakkig en wegen niet op tegen de nadelen.
De grote nadelen
Ten eerste is het een permissiecoin. Anders dan cash of bitcoin, waar transacties vrij tussen twee partijen verlopen, vereist de digitale euro toestemming van de centrale autoriteit. Die kan munten laten verdwijnen, laten vervallen met een vervaldatum of opeisen. Dit schakelt de vrijheid van transactie uit, een essentieel kenmerk van geld: de onbeperkte omruilbaarheid. De 50 euro die je kreeg van iemand, kan overmorgen in rook opgaan door de ECB. En dit zal gebeuren, want het wordt 100 procent zeker ingezet als controlemechanisme. Het feit dat de ECB nu al toegeeft een limiet van ongeveer 3000 euro te zullen toepassen op zulke portefeuilles, bewijst al dat het programmeerbaar is en voor controle zal worden gebruikt (de reden is zogezegd om de stabiliteit te garanderen, net zoals de Sovjets vroeger eender welke reden verzonnen om spaargeld af te nemen).
Ten tweede tast het de onaanraakbaarheid van het loon aan. CBDC’s maken gedwongen winkelnering terug mogelijk, zoals in de 19e eeuw toen arbeiders deels in bonnen werden betaald. Dit is sinds 1887 verboden, maar met programmeerbare jetons kan de ECB restricties opleggen zoals een vervaldag of specifieke bestedingsdoelen. Die 50 euro kan dan bijvoorbeeld niet meer dienen om tabak of een abonnement op een foute publicatie te betalen, maar wel om krekelmelk en veggieburgers te kopen (of omgekeerd, afhankelijk van het regime). De ECB beweert nu dat het basismodel geen officiële programmeerbaarheid voor vervaldata of gerichte besteding zal hebben, maar dat verandert niets aan de kern: het blijft een permissiesysteem.
Ten derde geeft het totale controle. Overheden kunnen jetons herprogrammeren, negatieve rente heffen, spaargeld afnemen of rekeningen blokkeren zonder juridisch proces. Dit heeft impact op journalistiek, dissidenten en gewone burgers die volgens het regime gefnuikt mogen worden in hun financiële vrijheden. Nota voor de zeer linkse mensen die de digitale euro toejuichen omdat het oplichters en zwartwerk zou bestrijden: zelfs in Noord-Korea bestaat er een zwarte ondergrondse economie. En vroeg of laat zal deze totale controle ook tegen jullie worden gebruikt.
De marketing van de ECB presenteert de digitale euro als gewoon digitaal geld. Maar dat is misleidend. Iedereen die beweert dat 1 euro in de CBDC hetzelfde is als 1 euro in je portemonnee, liegt je voor. Ze zijn niet hetzelfde waard, ze zijn nooit hetzelfde in omruilbaarheid, en de digitale versie is per definitie geen geld. Het zijn permissiejetons, ontworpen om een falend EU-systeem kunstmatig in leven te houden.
De voorbereidingsfase is afgerond in oktober 2025 en we zitten nu volop in de technische gereedheid-fase. Er komt een 12 maanden durende pilot in de tweede helft van 2027 (de aanmeldingsdeadline voor betalingsdiensten was 14 mei 2026, net achter ons). Mogelijke eerste uitgifte pas in 2029, op voorwaarde dat de EU-wetgeving in de loop van 2026 wordt aangenomen (de Raad had in december 2025 een onderhandelingsstandpunt, het Parlement stemde begin 2026 en de onderhandelingen lopen nog).
Ondertussen heeft de ECB in april 2026 akkoorden gesloten met Europese standaardorganisaties (ECPC, nexo standards en Berlin Group) voor online-betalingen en hun eigen Pontes DLT-oplossing voor tokenized assets gaat in het derde kwartaal van 2026 live.
Dit versterkt alleen maar het beeld van een gecentraliseerde, traceerbare infrastructuur.
De ECB zelf rekent op 1,3 miljard euro ontwikkelingskosten tot de mogelijke uitgifte in 2029, plus 320 miljoen euro operationele kosten per jaar daarna. Europese banken zouden daarnaast 4 tot 6 miljard euro kosten dragen over vier jaar. Dit illustreert hoe de digitale euro niet alleen een controletool is, maar ook een enorme financiële last voor de private sector die uiteindelijk bij de burger terechtkomt.
De marketing van de ECB presenteert de digitale euro als gewoon digitaal geld. Maar dat is misleidend. Iedereen die beweert dat 1 euro in de CBDC hetzelfde is als 1 euro in je portemonnee, liegt je voor.
" Ze zijn niet hetzelfde waard",... tja... ze zijn nooit hetzelfde in omruilbaarheid, en de digitale versie is per definitie geen geld. Het zijn permissiejetons, ontworpen om een falend EU-systeem kunstmatig in leven te houden.
" Ze zijn niet hetzelfde waard",... tja... ze zijn nooit hetzelfde in omruilbaarheid, en de digitale versie is per definitie geen geld. Het zijn permissiejetons, ontworpen om een falend EU-systeem kunstmatig in leven te houden.
De introductie werd verwacht in oktober 2025 (ruim twee jaar later dan eerst gepland) en er is 2 miljard euro voorzien om de marketing te ondersteunen tijdens de uitrol. Ongetwijfeld zal veel van dit verzonnen geld ook richting progressieve fake-artikels vloeien van mensen die iedereen rechts noemen wanneer je kritiek durft te uiten op dit totalitaire systeem.
Dat wordt de grootste diefstal sinds Operatie Gutt in 1946.
Dat wordt de grootste diefstal sinds Operatie Gutt in 1946.
Men zal beginnen bij ambtenaren en werklozen via een gov-app-wallet, om hen te dwingen deze diefstal te aanvaarden. Dit opent de deur naar datamining, prijsmanipulatie en het onmogelijk maken van bankruns als protest. Het ultieme wapen dat een bevolking altijd in handen had, een bankrun, wordt ook gestolen.
Conclusie
De digitale euro is een bedreiging voor financiële vrijheid en economische autonomie. Het is een diefstal waarbij echte waarde van een min of meer echte munt (de huidige euro) wordt vervangen door de meest neppe vorm van geld die ooit verzonnen werd. Het geeft de ECB en politici ongekende macht om cash te programmeren.
Burgers kunnen zich tegen deze diefstal verzetten: schrijf politici aan, stem tegen de EU-leiding en doorzie de ECB-propaganda. Andere vormen van verzet: laat je nooit betalen in digitale euro (het is hetzelfde als betaald worden in wortelschijfjes, al kun je die tenminste nog opeten). Installeer die apps nooit, ook niet wanneer je werkgever het zou verplichten. Verander desnoods van werk of klaag de werkgever aan wegens aantasting van de onaanraakbaarheid van het loon. Wanneer je in bollen kaas, jenever of winkelbonnen zou worden betaald, zou je dat ook niet aanvaarden. Geef niet toe aan deze "totale controle coin".
Het is niet alleen diefstal van je geld, het is ook een aanslag op je vrijheden.
Het is niet alleen diefstal van je geld, het is ook een aanslag op je vrijheden.
Nu de pilot concreet wordt en de eerste test-apps binnenkort live gaan, is het moment om massaal weerstand te organiseren voordat de eerste ambtenaren en uitkeringsgerechtigden verplicht in het systeem worden geduwd.
Mr21
Value 4 Value: https://allesvoorbitcoin.be/donate/
Mr21
Value 4 Value: https://allesvoorbitcoin.be/donate/